
kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版 归来卫龙的发展史-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版
开头:宝隆本钱论kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版
作家|桑榆
裁剪|林时值
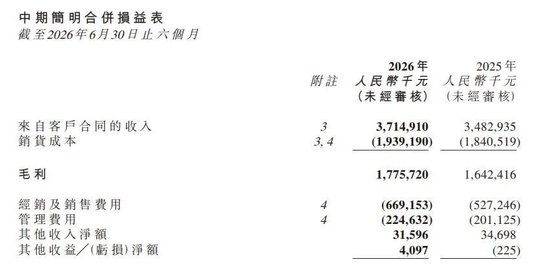
8月13日晚间,卫龙适口巨匠控股有限公司(以下简称“卫龙”)发布了2026年中期功绩公告。上半年公司完好意思收入37.15亿元,同比增长6.7%;鼓励应占利润7.67亿元,同比增长4.58%。收入与利润双增,却难掩增速放缓的底色,前年同期,这两项增速分散为18.5%和18.0%。
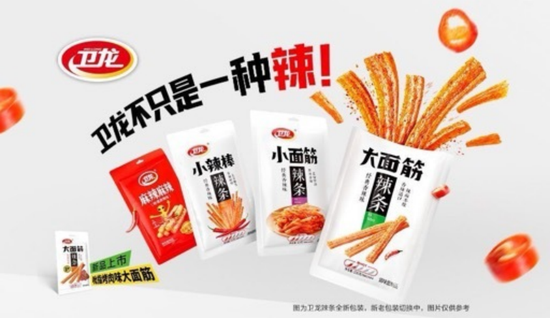
比增速放缓更值得温顺的,是收入结构的深层裂变:蔬菜成品收入24.41亿元,同比增长15.8%,占总收入比重从60.5%升至65.7%;调味面成品收入11.81亿元,同比着落9.8%,占比从37.6%降至31.8%。
卫龙收入结构的改换,与其说是主动的“身份切换”,不如说是品类生命周期更替与渠说念变革共同作用下的天然后果。辣条的削弱与魔芋的蔓延,勾画出一幅被市集力量推动的业务邦畿。
蔬菜成品占比升至65.7%
辣条营收抓续萎缩
“一升一降”的数字背后,是卫龙增长内核的换挡。
2025年全年,蔬菜成品收入已达45.06亿元,同比增长33.7%,占总收入62.4%;调味面成品收入25.54亿元,同比着落4.3%,占比35.3%。到了2026年上半年,这一趋势进一步加重,蔬菜成品占比攀升至65.7%,而辣条占比已跌破三分之一。
短短几年时分,卫龙的居品邦畿发生了昭着变化。2022年上市首年中期,调味面成品收入13.41亿元,占比59.34%;蔬菜成品收入仅8.18亿元,占比36.17%。如今,两者位置互换。
卫龙将辣条下滑归因于“主动调遣资源成就及线下传统渠说念流量下滑”。但主动调遣资源自身,也从一个侧面折射出辣条品类在卫龙里面政策优先级的变化,即便辣条或然已到天花板,其增长性价比已不再如从前。主动调遣与品类承压,更像是统一枚硬币的两面。
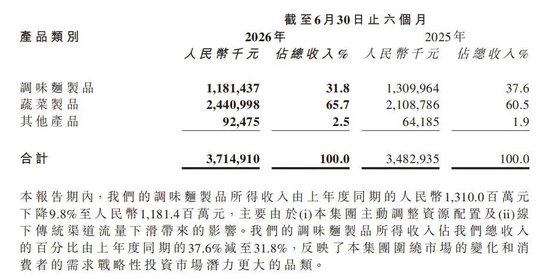
归来卫龙的发展史,辣条是卫龙的起家业务和品牌心智中枢,“卫龙=辣条”的知道已经刻入消耗者脑海卓绝二十年。
有行业东说念主士指出,卫龙辣条的抓续萎缩,影响的不仅是当期收入,更是品牌财富的根基。当一家公司最深切东说念主心的居品在削弱,消耗者对“卫龙是什么”的知道也会随之缺乏。这种品牌鸿沟的缺乏,短期内可能被魔芋的增长所掩饰,但恒久来看,品牌知道的稀释是一种不成逆的损耗。
Frost & Sullivan的市集商酌诠释指出,中国辣条零食的行业限制从2020年的552.0亿元发展到2024年的615.1亿元,合座为2.74%,预估2024年至2029年的CAGR(复合年均增长率)为3.59%。辣条行业增速已处于低位,尽管改日五年预期小幅回升至3.59%,但赛说念合座环境仍拦阻乐不雅,这种增长并非企业主动削弱所致,更多是市集压力下的被迫体现。
蔬菜成品占比65.7%,卫龙对魔芋爽等少数单品的依赖进程,已经卓绝了畴昔对辣条的依赖。2023年蔬菜成品占比43.5%,2024年升至53.8%,2025年达62.4%,2026年上半年再升至65.7%。这条陡峻的高潮弧线,在孝顺增长的同期,也让卫龙再次站上了老练的“偏科”舞台。
事实上,魔芋赛说念的竞争也颠倒蛮横。盐津铺子凭借“大魔王”子品牌强势追逐,2025年魔芋成品营收17.37亿元,同比增长107.23%;其打造的麻酱素毛肚居品,上市16个月便完好意思单月含税销售额破亿元。盐津铺子默示2026年其魔芋品类预测将保抓30%以上的高速增长。
随即赢数据透露,抛弃2025年11月,卫龙、盐津铺子在魔芋零食类目市集份额分散为50%和10%。有媒体报说念,良品铺子、劲仔食物、三只松鼠等卓绝30个品牌已对此赛说念进行布局。
中国食物产业分析师朱丹蓬对卫龙在魔芋赛说念的竞争地位抓相对乐不雅气派,他以为,跟着更多玩家进入魔芋市集,整个品类限制有望进一步扩大,而卫龙凭借“品牌效应、限制效应、粉丝效应及供应链齐备度”等上风,有望在这还是过中取得加抓。
此外,卫龙的其他居品(包括臭豆腐、豆皮等)2025年全年收入1.64亿元;2026年上半年收入9247.5万元。臭豆腐新品虽已上市,但体量尚不及以组成第三增长极。
线下渠说念疲软
销售用度高企遭殃利润
卫龙居品结构优化为其毛利率带来了改善,但用度开销的高增,仍是利润增速过时于收入增速的主要原因。
2026年上半年,公司经销及销售用度从5.27亿元增至6.69亿元,同比增长26.9%,用度率从15.1%升至18.0%。经管用度相通在增多。用度扩张的速率,远远卓绝了收入增长的速率。
脚下,卫龙正处于渠说念重构和品牌插足的窗口期。线上渠说念天然同比增长43.8%至4.83亿元,但体量有限,占比约13%;线下渠说念收入仅同比增长2.7%至32.32亿元,占比仍高达87%。线下传统渠说念流量抓续承压,零食量贩、会员超市等新兴业态快速迭代。卫龙在财报中坦言,国内零卖渠说念正迎来深度重构。
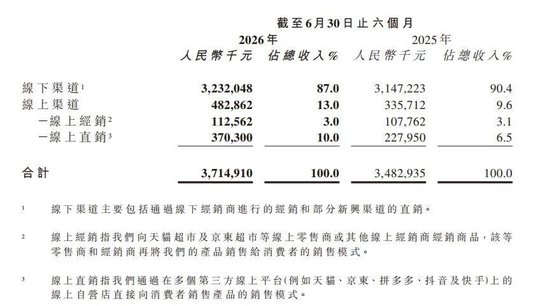
这种渠说念重构对卫龙的影响是结构性的。有行业东说念主士指出,零食量贩店、会员超市强调廉价、高盘活、大单品,对供应究诘价才调强,在一定进程上压缩卫龙的出厂价和渠说念利润;同期分流传统经销商的终局销量,导致传统体系积极性着落。但渠说念变革亦是行业演进的势必经过。
正如朱丹蓬所言,“全新的量贩零食闲隙渠说念是改日的一个发展趋势,这是基于整个消耗端倒逼产业端的后果”。对卫龙而言,问题不在于侧目变革,而在于能否在渠说念分化中完成自身的顺应性调遣。
此外,卫龙的条约欠债从上年度末(2025年12月31日)5.06亿元降至诠释期末(2026年6月30日)2.96亿元,是另一个值得温顺的信号。条约欠债代表经销商的预支款和备货意愿,其大幅着落可能意味着渠说念端对下半年销售的信心不及。下半年能否回暖,将是一个周折的考据窗口。
卫龙正处于“高插足换增长”的阶段,销售用度增速(26.9%)远超收入增速(6.7%),角落插足产出比正鄙人降。用度高企导致利润弹性被压制,而渠说念重构的阵痛还远未扫尾。
90%的大手笔分成
是底气照旧压力?
2026年上半年,董事会有计算派发中期股息每股0.19元及终点股息每股0.09元,整个每股0.28元,派息比例约90%。按现时总股本24.3亿打算,整个派息约6.80亿元。卫龙同期应允改日三年每年现款分成不低于归母净利润的80%。
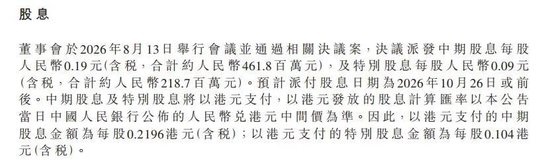
从财务方面来看,卫龙短期内确有分成的底气。公司现款及依期入款充裕,财富欠债率处于合理水平。但90%的利润用于分成,也意味着留给品类扩张、渠说念开拓、新工场投产、品牌插足的资金空间或将被压缩。
更值得温顺的是大鼓励受益与措置结构的变化。
卫龙2025年报清楚,刘氏眷属通过相信及算计公司抓股约78.33%,按本次分成总数6.80亿打算(整个每股0.28元×总股本约24.3亿股),眷属可取得约5.33亿元。在改日三年不低于80%的分成应允下,眷属将抓续取得大额现款讲演。
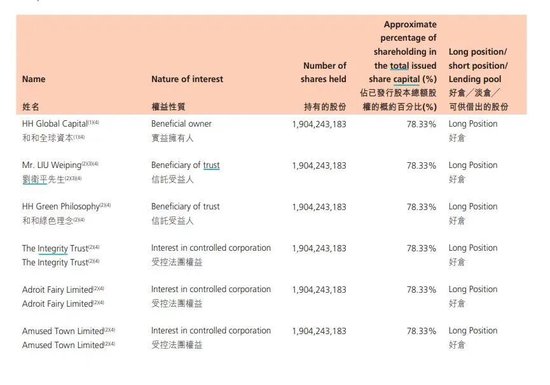
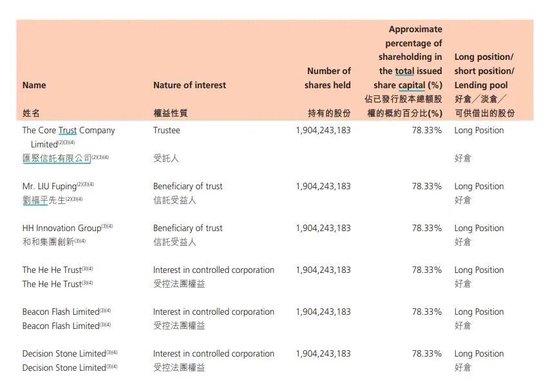
2025年报
卫龙的措置结构在2025年资格了一次快速切换。3月,CEO孙亦农辞任,他是此前六位执行董事中惟一的非刘氏眷属成员;7月,CFO彭宏志也告示辞任。接任者均为刘氏眷属成员:刘卫平之弟刘福平出任CEO,刘福平的表弟余风接任CFO。再加上原有的执行董事刘忠念念(二东说念主堂弟),卫龙四名执行董事至此一齐由刘氏眷属成员担任。该眷属以刘卫平、刘福平昆玉为中枢,通过相信及中间附庸公司限度公司。
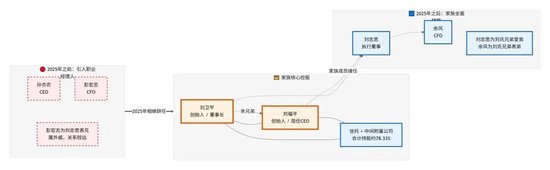
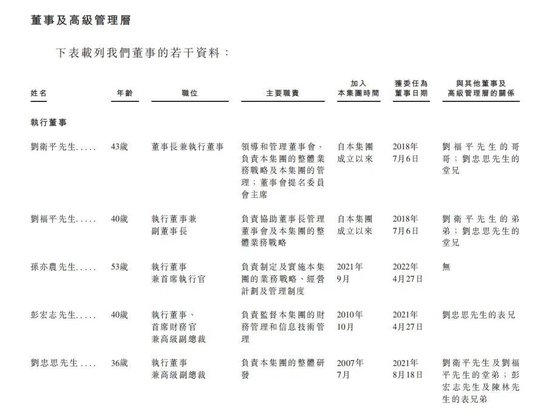
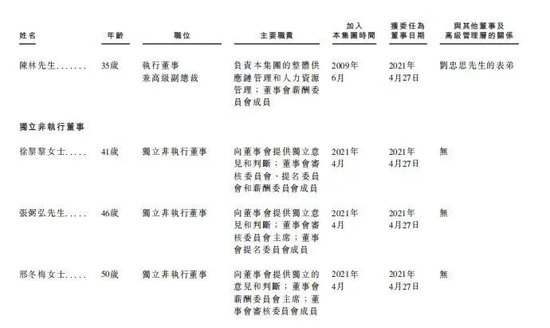
高分成重复眷属集权,让外界难免温顺:在“分成优先”的框架下,公司用于转型的恒久插足能否得到充分保险?当大鼓励不错通过高分成取得告成、即时的现款讲演时,留存利润投向研发、渠说念和品牌开拓的能源是否会被稀释?
朱丹蓬指出,卫龙的见效获利于“五多政策”——多品牌、多品类、多场景、多渠说念、多消耗东说念主群。但“五多政策”的落地,需要抓续的资金插足。在高分成政策下,若何兼顾“五多政策”所需的本钱开支,是卫龙需要靠近的资源成就课题。
魔芋爽的见效,讲明了卫龙具备从“辣条”向外延迟的居品革命才调。蔬菜成品占比升至65.7%,不错看出卫龙正从“辣条龙头”转向“魔芋平台”。但辣条品牌知道的稀释、魔芋赛说念竞争的加重、渠说念重构的阵痛、用度高企对利润的侵蚀、高分成对再投资的挤压,以及眷属集权带来的措置隐忧,仍是卫龙下半年需要一一作答的难题。
───────END───────
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:石秀珍 SF183kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版

1949年10月1日,北京天安门广场,毛泽东向全国晓示中华东说念主民共和国确立。那一刻,不仅仅一个政权的更迭,更意味着中国已毕了永恒受外来压迫、恣意搬弄的步地。此前一个多世纪开云
查看更多->
对“饭圈”顶点球迷,既要“露头就打”,也要堵疏蚁集,让深爱有温度,让抒发有规范。 ▲2026爱知-名古屋亚运会混双比赛落下帷幕,林诗栋/蒯曼以4比0降服了依然蝉联两届亚运会混双冠军
查看更多->
参考音讯网10月6日报说念 据路透社10月1日报说念,乌克兰总统泽连斯基1日示意开云kaiyun.com,乌克兰初度在战役中使用了FP-7计谋弹说念导弹。 泽连斯基在“电报”软件上发文称:“乌克兰计谋
查看更多->

